Gastos médicos mayores
Nadie lee su póliza hasta que está en admisión.
Ahí ya no se puede cambiar.
Te decimos qué cubre la tuya, qué no, y cuánto tendrías que poner de tu bolsa el día que la uses. Sin costo, y si lo que ya tienes está bien, te lo decimos.
- Sabrás cuánto te toca pagar a tiDeducible y coaseguro, con números, no con conceptos
- Y en qué hospitales te recibenLa red y el nivel de tu póliza, antes de necesitarlos
- Sin que te vendamos nada primeroRevisamos lo que ya tienes antes de proponerte otra cosa
Empecemos por tu caso.
Cuatro datos y listo. Toma menos de dos minutos.
10 dígitos, sin lada del país
Opcional, pero ayuda a llegar preparados
Respuesta hoy · Sin costo · Sin compromiso
Cédula V271862
Ante la Comisión Nacional de Seguros y Fianzas
15 años
Acompañando familias y empresarios en México
Sin costo
La asesoría no se cobra ni se suma a tu prima
Comparamos las principales aseguradoras del mercado.
Lo que te llevas hoy
Cuatro cosas, contrates o no. Todas sin costo.
Toma dos minutos. La respuesta llega hoy.
Con quién vas a hablar
Del otro lado hay un equipo, no un conmutador.
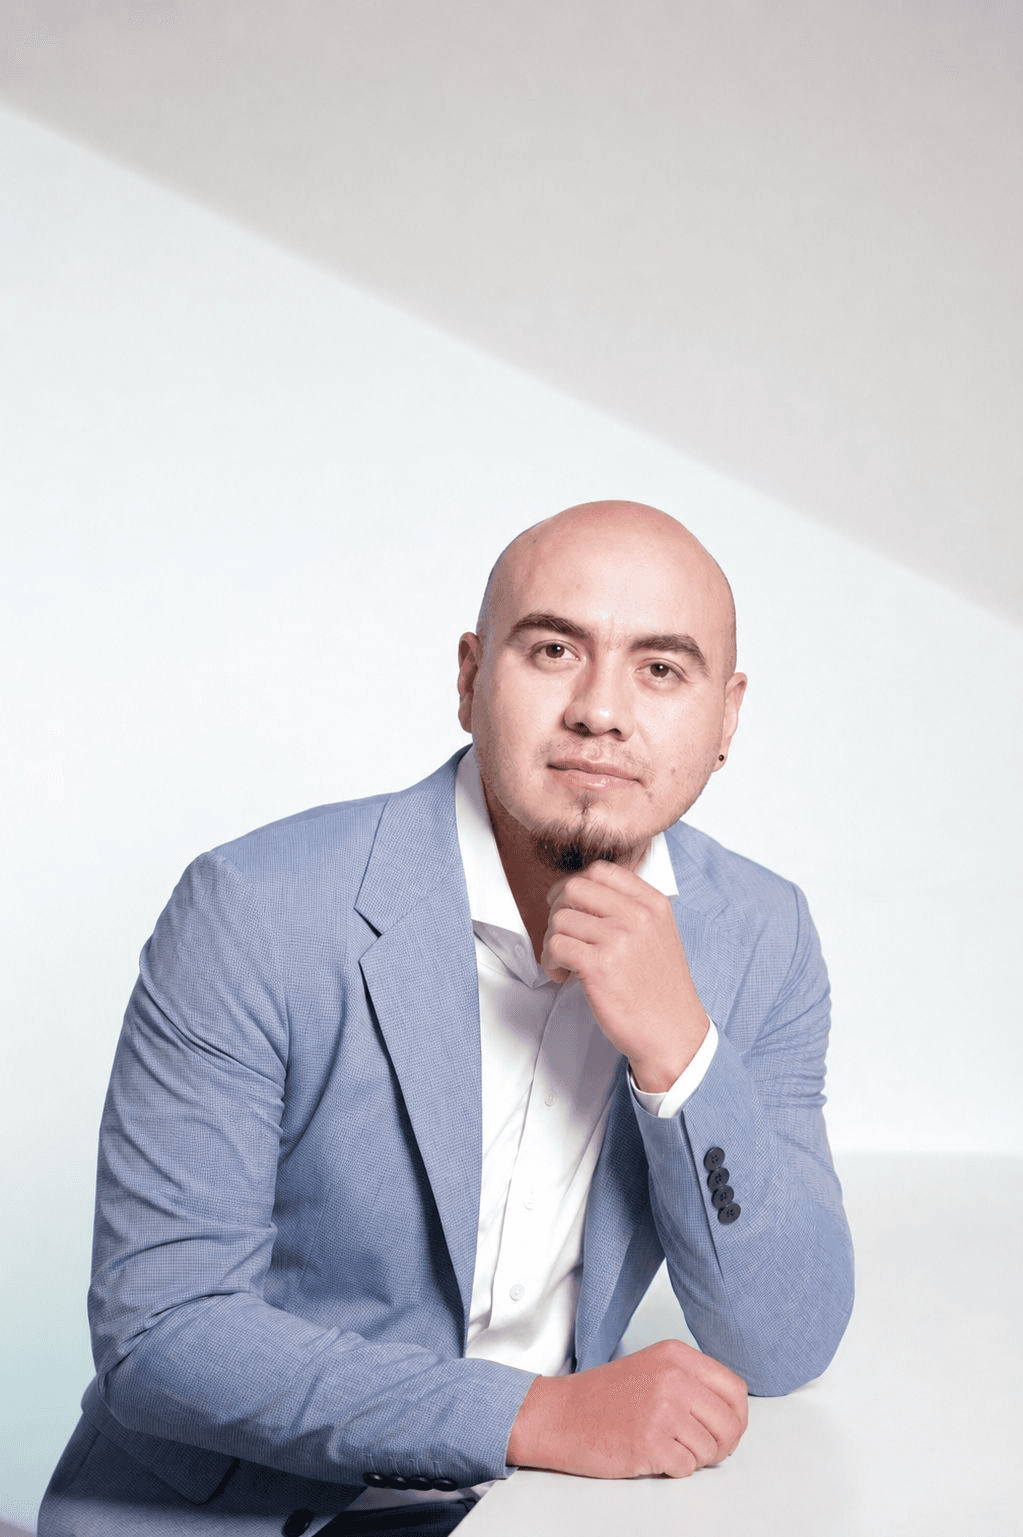
Manuel Castro
Al frente del equipo · Cédula V271862
Manuel Castro encabeza el equipo. Lleva más de quince años en el sector financiero y desde 2017 opera con cédula vigente ante la Comisión Nacional de Seguros y Fianzas.
Detrás de él hay un equipo que trabaja con el mismo criterio y tiene tu expediente a la mano. En este ramo eso es lo que más importa: un evento médico no avisa, y cuando estás en admisión necesitas que conteste alguien que ya sabe qué póliza tienes.
Trabajan en Xipe Capital Group, una firma mexicana de arquitectura patrimonial que ordena protección, liquidez, inversión y legado. Gastos médicos mayores es el primer escalón de esa estructura, y también el que más patrimonio destruye cuando está mal armado.
Por eso la conversación no empieza por el precio. Empieza por entender a quién estás cuidando y cuánto podrías sostener sin desarmar lo demás.
Lo que hace el equipo por ti
- Te traducen la carátula de tu póliza a lo que realmente pagarías
- Eligen contigo un deducible que puedas cubrir el día que lo necesites
- Te dicen si el hospital al que irías está dentro de tu nivel de cobertura
- Te acompañan a declarar tus antecedentes de salud como se debe
- Te avisan antes de que venza, para que no pierdas tu antigüedad
- Y el día del evento gestionan el trámite con la aseguradora hasta que cierra
Un comparador te ordena por precio.
Y en este ramo el precio es justo el número que menos te dice. Dos pólizas con la misma prima pueden dejarte pagando cantidades muy distintas el día del evento.
Nosotros te decimos qué pasa el día del evento.
Cuánto pones tú antes de que entre la aseguradora, en qué hospitales aplica tu nivel, y qué trámite hay que hacer antes de entrar a cirugía para que no te lo objeten. Y ese día contestamos, sea la hora que sea.
Y no pagas de más por eso.
La comisión del agente ya viene incluida en la prima que fija la aseguradora. Tener acompañamiento no encarece tu póliza.
La prima no es lo que vas a pagar. Estas tres cifras sí.
Vienen en la carátula de tu póliza, en tres renglones que casi nadie lee. Entre las tres definen cuánto sale de tu bolsa el día que uses el seguro. Dos pólizas con la misma prima pueden dejarte en situaciones muy distintas.
01
Suma asegurada
El techo. Es lo máximo que la aseguradora pone por padecimiento en un año de vigencia.
Por qué importa: Si el techo se queda corto en un evento grave, el resto lo pagas tú.
02
Deducible
La cantidad fija que pones tú antes de que la aseguradora empiece a pagar. Aplica por padecimiento y por año.
Por qué importa: Bajarlo sube la prima. El punto es elegir uno que puedas juntar el mismo día.
03
Coaseguro
El porcentaje del gasto que sigue tocándote a ti después del deducible. Muchas pólizas le ponen un tope.
Por qué importa: Sin tope, en un evento largo la cuenta puede crecer mucho más de lo que la gente imagina.
El error más caro del ramo
Se comete al llenar la solicitud, no al elegir la póliza.
La declaración de salud es el documento con el que la aseguradora decide si paga. Lo que se omite ahí aparece después, en el expediente, el día en que más falta hace que no aparezca.
- Una preexistencia es un padecimiento que ya existía antes de contratar
- Se declara en la solicitud, y ahí es donde se juega todo
- Callar algo no lo esconde: aparece en el expediente el día del evento
- Declarado bien, muchas veces la póliza se emite con una condición específica en vez de rechazarse
A dónde te van a recibir
Tu póliza no cubre hospitales. Cubre un nivel.
El mismo hospital puede estar dentro o fuera según el producto que contrataste. Es la clase de detalle que se revisa en dos minutos hoy y que cuesta muchísimo descubrir en urgencias.
- Cada póliza tiene un nivel hospitalario, y ese nivel define a dónde puedes ir
- El mismo hospital puede estar dentro o fuera según el producto que contrataste
- Salirte de la red no siempre significa quedarte sin cobertura, pero casi siempre cuesta más
- Conviene revisarlo antes de firmar, no la noche que estás en urgencias
Por qué ahora y no después
Lo único que no se puede comprar es la antigüedad.
Este seguro se contrata cuando no se necesita. Es la única forma. Cuando ya hace falta, lo que hubiera importado ya no se puede construir hacia atrás.
- La antigüedad se construye con el tiempo, y no se compra después
- Los periodos de espera corren desde que se emite, no desde que se necesita
- Cambiar de aseguradora casi siempre reinicia ambos: por eso conviene elegir bien la primera vez
- Y la prima se calcula por edad: cada año que pasa cambia el punto de partida
Desliza para ver más →
Lo que cuentan
Historias que se repiten más de lo que crees.
Antes de que preguntes
Lo que casi siempre preguntan.
¿Me cuesta más contratar con un agente?
No. La comisión ya está incluida en la prima que fija la aseguradora, la contrates por donde la contrates. Lo que cambia es que tienes a quién marcarle el día que estás en admisión.
Este seguro se contrata cuando no se necesita. Es la única forma.
Toma dos minutos ahora. Sin costo, sin compromiso, y si lo que ya tienes está bien, te lo vamos a decir.
Empecemos por tu caso.
Cuatro datos y listo. Toma menos de dos minutos.
10 dígitos, sin lada del país
Opcional, pero ayuda a llegar preparados
Respuesta hoy · Sin costo · Sin compromiso